 |
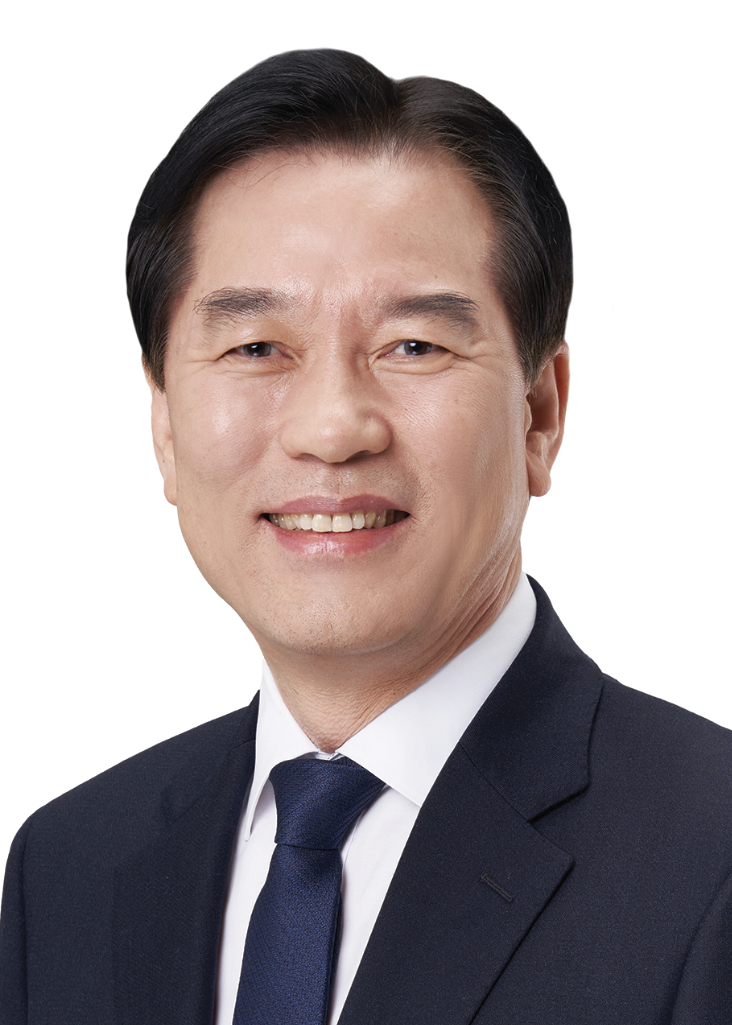
| 정태호 의원 |
더불어민주당 정태호 의원 ( 서울 관악을 , 재정경제기획위원회 ) 은 지난달 28 일 중소기업 근로자의 성과보상을 확대하고 기업의 난임치료 지원을 세제상 뒷받침하는 내용의 「 조세특례제한법 일부개정법률안 」 과 「 소득세법 일부개정법률안 」 을 각각 발의했다 .
이번 개정안은 기업의 경영성과를 근로자와 공유하는 경우 소득세 감면 대상을 확대하고 , 기업이 근로자 또는 배우자의 난임치료를 지원하는 경우 비과세 혜택을 부여함으로써 근로자의 보상과 일 · 가정 양립을 지원하는 데 초점을 맞췄다 .
먼저 「 조세특례제한법 일부개정법률안 」 은 성과공유 중소기업이 근로자에게 지급하는 경영성과급에 대한 소득세 감면 대상의 총급여 기준을 현행 7,000 만원 미만에서 8,000 만원 미만으로 상향한다 .
현행 제도는 성과공유 중소기업의 경영성과급에 대해 근로자의 소득세를 감면하고 있지만 , 총급여가 7,000 만원 이상인 근로자는 감면 대상에서 제외하고 있다 . 반면 기업의 경영성과급 관련 세액공제 대상 상시근로자의 소득기준은 8,000 만원으로 조정돼 있어 기업에 적용되는 기준과 근로자에게 적용되는 기준을 일치시킬 필요가 있다 .
이번 개정으로 성과공유 중소기업이 경영성과를 근로자와 공유하는 과정에서 보다 많은 근로자가 소득세 감면 혜택을 받을 수 있도록 해 성과에 따른 근로자 보상을 강화하려는 것이다 .
함께 발의한 「 소득세법 일부개정법률안 」 은 기업이 근로자 또는 그 배우자의 난임치료를 위해 지급하는 지원금에 대해 연 300 만원까지 비과세하도록 한다 .
현행법은 기업이 근로자에게 지급하는 출산지원금에 대해 일정 요건을 충족하는 경우 비과세하고 있지만 , 임신 이전 난임치료 단계에서 기업이 근로자 또는 배우자의 치료를 지원하는 경우에는 별도의 비과세 규정이 없다 .
개정안은 근로자 또는 그 배우자가 「 모자보건법 」 에 따른 난임을 치료하기 위해 사용자로부터 지급받는 급여 중 연 300 만원 이내의 금액을 비과세하도록 해 , 임신과 출산에 이르기 전 난임치료 단계에서도 기업의 지원을 세제상 뒷받침할 수 있도록 했다 .
이를 통해 성과공유를 통한 근로자 보상을 확대하는 동시에 난임치료 과정에서 발생하는 근로자와 가족의 경제적 부담을 덜고 , 기업이 근로자의 임신 · 출산을 준비하는 과정까지 지원할 수 있는 제도적 기반을 마련하려는 취지다 .
정태호 의원은 “ 기업이 성과를 근로자와 나누고 근로자가 일과 가정을 함께 꾸려갈 수 있도록 지원하는 것은 지속가능한 근로환경을 만드는 데 중요한 과제 ” 라며 “ 성과공유에 대한 세제지원을 확대하고 난임치료에 대한 기업의 지원도 뒷받침해 근로자가 체감할 수 있는 세제지원 기반을 마련하겠다 ” 고 밝혔다 .


 https://www.radiogfm.net/news/25378




 “집값 한눈에 확인하고 안전 계약하세요” 관악구, 우리동네 주거정보 플랫폼 본격 운영


